Abogados coronavirus

Los abogados, cubiertos en caso de incapacidad temporal por el coronavirus

La gran expansión del coronavirus Covid-19 ha provocado la adopción de diferentes medidas para la protección de la población a diferentes niveles. En este sentido, tanto la Seguridad Social, como la Mutualidad de la Abogacía y Alter Mutua ofrecen protección económica a los abogados en caso de que sean sometidos a un aislamiento preventivo. Esta cobertura está presente tanto para abogados por cuenta propia como por aquellos que trabajan por cuenta ajena.

No obstante, hay que tener en cuenta que la cantidad varía en este último caso, ya que si se trabaja por cuenta ajena dependerá de la nómina, mientras que si es por cuenta propia dependerá de si se encuentra acogido a una mutualidad o al RETA.

Por su parte, la Seguridad Social ha decidido cambiar su criterio e indemniza en caso de aislamiento a los abogados y abogadas por cuenta propia como si se tratase de un accidente de trabajo. Alter Mutua y la Mutualidad de la Abogacía compensan al letrado con 30 euros desde el primer día.

El pasado 10 de marzo, en el Consejo de Ministros se aprobó un Real Decreto-Ley que incluye medidas para la protección de los trabajadores frente al Covid-19. De acuerdo al mismo se considera incapacidad temporal asimilada a baja laboral por accidente de trabajo a aquellas personas que se hayan contagiado del virus o estén sometidas a un aislamiento preventivo.

Estas medidas suponen una mejora en la prestación para todas las personas afectadas por coronavirus, ya sea por estar infectadas o aisladas, ya que desde el día siguiente al de su baja laboral percibirán el 75% de la base reguladora, con cargo a la Administración.

En todos los casos, la duración de la prestación excepcional a causa del coronovirus se encuentra definida por el parte de baja laboral por aislamiento y el alta correspondiente. A esta prestación puede adherirse aquel trabajador por cuenta propia o ajena que en la fecha en la que se encuentre infectado o aislado se encuentre en situación de alta en los regímenes de la Seguridad Social.

Ley de Condominios España

¿Qué es la Ley de Condominios (Inmobiliario)?

Para entender qué es la Ley de Condominios es importante saber que un condominio es la situación en la que varios propietarios tienen en común un bien, que no se puede dividir de una manera tangible o física, por lo que comparten su propiedad, pero que sí es posible dividirlo de forma legal a través de cuotas que corresponden a cada uno de los propietarios.

Aplicando esta ley al ámbito inmobiliario, se puede dar, por ejemplo, en aquellos casos en el que dos cónyuges adquieren una vivienda por mitad y proindiviso. Esta situación precisamente puede llegar a provocar un conflicto cuando los copropietarios no quieren encontrarse en esta situación, como si unos hermanos heredan una vivienda y no tienen la misma idea sobre el inmueble, es decir, que uno puede querer venderlo y/o alquilarlo, y otro no, por ejemplo.

Hay que tener en cuenta que ninguno de los copropietarios está obligado a continuar en la comunidad, por lo que es posible solicitar su división. Este es un derecho reconocido a cada copropietario si bien se puede acordar que se mantenga su indivisión por un periodo de hasta 10 años.

En el caso de una vivienda, al ser indivisible, las posibilidades existentes si uno de los copropietarios no quiere continuar son:

  1. El bien indivisible es adjudicado a uno de los copropietarios, que debe pagar el precio correspondiente a la cuota del resto.
  2. Vender el bien y que la cantidad obtenida se divida entre todos, así como en función de su aportación.

De esta manera esta división puede producirse de diferentes maneras:

  • Acuerdo entre las partes.
  • Mediante un arbitraje de común acuerdo entre los diferentes copropietarios.
  • Vía judicial o interposición de una demanda en el caso de que no se haya podido llegar a un acuerdo. En este caso, el proceso puede acabar derivando en una subasta pública del bien.

Al margen de lo anterior hay que tener en cuenta que la división del bien común no afecta a los derechos de terceras personas.

Ley medioambiental

La normativa medioambiental de las empresas

Las empresas están obligadas a cumplir con una serie de leyes ambientales. El marco normativo es muy amplio y abarca tanto desde la Unión Europea hasta los municipios, que en todos los casos adoptan diferentes medidas enfocadas a paliar los efectos del cambio climático y lograr así un futuro mejor.

No obstante, la existencia de una normativa tan amplia hace que lejos de ser beneficioso, haga que en muchas ocasiones sea complicado su cumplimiento. Esto se debe a que existen una gran cantidad de obligaciones en lo que se refiere a prevención, reparación del daño cometido o las sanciones en caso de incumplimiento, entre otras

En el caso de España, el artículo fundamental es el artículo 45 de la Constitución Española, el cual establece el derecho a disfrutar de un medio ambiente que sea adecuado para el desarrollo de la persona, que tiene el deber de conservarlo. Además, también se encuentra regulada la obligación de la Administración de defender la utilización racional de los diferentes recursos naturales existentes. De esta manera se puede contribuir a proteger y mejorar la calidad de vida, así como resturar el medio ambiente.

Aquellas personas que violen estas disposiciones, serán sancionados con sanciones penales o administrativas, además de estar obligados a reparar el daño que puedan haber causado con sus acciones.

Partiendo de esta base, se van a posteriori dictando diferentes normas estatales que se desarrollan en cada comunidad autónoma, siendo estas las que se encargan de su gestión. Asimismo, en el último eslabón de la cadena se encuentran los ayuntamientos, que también pueden contribuir a la hora de legislar y desarrollar normativas medioambientales para su territorio.

Una empresa debe cumplir, dentro de la legislación general, con varias leyes enfocadas al cuidado del medio ambiente, y que son las siguientes:

  • Ley 22/1988, de 28 de julio, de Costas; Ley 42/2007, de 13 de diciembre, del Patrimonio Natural y de la Biodiversidad.
  • Ley 11/1997, de 24 de abril, de Envases y Residuos de Envases.
  • Ley de Aguas del Real Decreto Legislativo 1/2001, de 20 de julio.
  • Ley 37/2003, de 17 de noviembre, relativa al ruido.
  • Ley 1/2005, de 9 de marzo, por la cual se regula el régimen del comercio de derechos de emisión de gases de efecto invernadero.
  • Ley 34/2007, de 15 de noviembre, que regula la calidad del aire y la protección de la atmósfera.
  • Ley 26/2007, de 23 de octubre de Responsabilidad Medioambiental.
  • Ley 41/2010, de 29 de diciembre, de Protección del medio acuático y marino.
  • Ley 22/2011, de 28 de julio, de residuos y suelos contaminados.
psoe

Reformas fiscales 2020 aprobadas

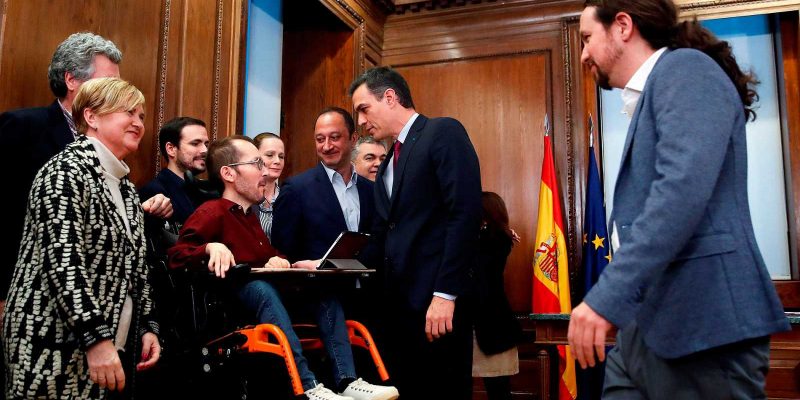
A la espera de que se forme el nuevo Gobierno en España, hay diferentes novedades fiscales que llegarán en 2020, algunas de ellas llegan procedentes de medidas que se aprobaron en 2019 pero que empezarán a ser efectivas con la llegada del nuevo año. Otras en cambio, están impuestas por las directrices de la Unión Europea y otras que estarán impulsadas por la formación de un gobierno en coalición entre PSOE y Unidas Podemos si es que finalmente se da.

Entre las reformas fiscales aprobadas 2020 se encuentran las siguientes:

  • Modificaciones en la gestión del IVA intracomunitario. A partir del 1 de enero se aplican las denominadas «soluciones rápidas» o Quick Fixes, las cuales se trata de una serie de medidas destinadas a simplificar el IVA en el comercio intracomunitario. Desde el 1 de enero se ha modificado el Reglamento de IVA para incluir las nuevas medidas comunitarias.
  • Módulos en autónomos que se mantienen. Los módulos de autónomos se mantendrán sin cambios durante el año 2020. De esta manera se mantienen los signos, índices o módulos y también su aplicación. Los límites son idénticos a los vigentes en 2019 y 2018.
  • Cambios en la presentación del IRPF para autónomos: Existen nuevas obligaciones para los autónomos, que ahora tienen que incluir el Número de Identificación Fiscal (NIF) de la contraparte en cualquier operación en los libros de ventas e ingresos. También en el caso de las compras y gastos.
  • Cesión de datos fiscales en el Impuesto de Sociedades: Los empresarios podrán conocer los datos fiscales antes de proceder a la presentación de la declaración de IVA. El contribuyente podrá así tener información fiscal acerca de las entidades financieras. En lo que se refiere al Impuesto de Sociedades, se inicia una estrategia de cesión de datos fiscales durante la campaña del impuesto societario, facilitando así la presentación de las declaraciones.
  • Contabilidad en la fabricación de productos con Impuestos Especiales de Fabricación: Existe una nueva obligación a la hora de llevar la contabilidad de los productos que son objeto de los Impuestos Especiales de Fabricación, y que se encargan de gravar la importación y fabricación de algunos bienes como los hidrocarburos o el tabaco. Estas empresas ahora están obligadas al suministro electrónico de los asientos contables a través de la sede de la AEAT.
cambios youtube 2020

Cambios en YouTube en 2020: multas, contenido infantil y menores ingresos

YouTube implementará nuevos cambios en 2020 para obligar a los creadores de contenidos a que diferencien los contenidos destinados al público adulto de aquellos que están pensados para un uso infantil. Estos cambios en la conocida plataforma de vídeos hará que los ingresos publicitarios se verán reducidos.

De hecho, se estima que los cambios de YouTube provocarán una reducción de entre un 60 y 90% en los ingresos de los youtubers. De no cumplir con la nueva normativa que pondrá en marcha la plataforma, los creadores podrán ser multados con cantidades que, en Estados Unidos, serán de 42.000 dólares. En cualquier caso, independientemente del lugar de residencia de los creadores de contenidos, todos ellos tendrán que adaptarse a la nueva normativa de la plataforma.

A partir de ahora, cualquier creador de contenido de YouTube tendrá que marcar la casilla «dirigido a niños» siempre que el vídeo a subir cuente con las condiciones que ha establecido para ello la plataforma. Más allá de ser tan solo una nueva categorización de vídeos, supone penalización publicitarias, ya que, al catalogar un contenido de esta forma, los creadores perderán la posibilidad de obtener ingresos de los anunciantes que ofrecen retribuciones más beneficiosas para ellas.

Esto es debido a que YouTube fija una tarifa publicitaria que depende del público objetivo al que vayan dirigidos los contenidos, a los que se les asigna uno paquetes de anunciantes u otros. De esta manera tanto los usuarios y creadores como las marcas se ven beneficiadas, o al menos así lo era hasta ahora.

Este nuevo marco normativo plantea bastante dudas al respecto, pudiendo incluso llegar a afectar a canales y vídeos que no tengan por público objetivo a niños.

Más allá de las condiciones generales establecidas por la plataforma para los vídeos infantiles, que pueden consultarse en este vídeo, hay que tener en cuenta que la categorización de los vídeos para niños hará que se limite la publicidad que impacta a los niños. De esta forma afectará a los paquetes de anuncios personalizados.